Masa perkuliahan sering kali menjadi laboratorium perdana bagi generasi muda dalam mengelola kemandirian finansial pribadi. Namun, fenomena lifestyle inflation, jeratan pinjaman daring ilegal (pinjol), dan jebakan investasi bodong berkedok trading kilat kerap menjerat mahasiswa akibat minimnya literasi keuangan dasar. Pengelolaan keuangan yang sehat bukan berarti membatasi hidup secara sengsara, melainkan membangun kebiasaan alokasi anggaran yang disiplin serta memanfaatkan instrumen pasar modal terdaftar OJK sejak dini. Melalui enam kiat cerdas—penerapan formula anggaran 50/30/20 adaptif, pembentukan dana darurat likuid, pemahaman profil risiko investasi, strategi Dollar Cost Averaging (DCA) pada Reksa Dana Pasar Uang dan Pendapatan Tetap, kurasi platform Agen Penjual Efek Reksa Dana (APERD) legal, serta pencatatan cash flow digital—mahasiswa mampu mengamankan stabilitas ekonomi kampus sekaligus melipatgandakan aset masa depan.
Kemandirian finansial tidak ditentukan oleh seberapa besar uang saku kiriman orang tua atau penghasilan sampingan magang yang diterima, melainkan oleh rasio uang yang berhasil disisihkan dan diinvestasikan secara produktif. Banyak mahasiswa terjebak dalam siklus “besar pasak daripada tiang” di mana uang bulanan habis di dua pekan pertama untuk nongkrong di kafe, belanja impulsif di lokapasar (e-commerce), atau langganan layanan digital yang jarang digunakan.
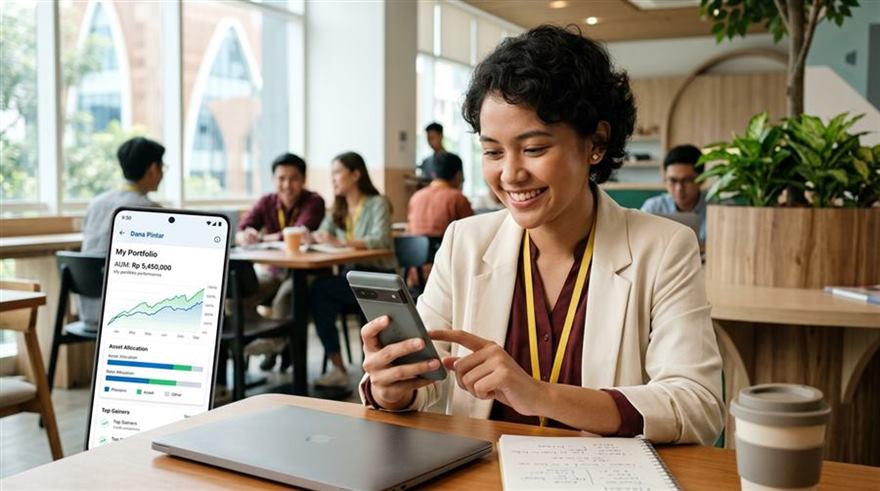
Di era digital saat ini, instrumen pasar modal telah sangat terdemokratisasi. Jika satu dekade lalu investasi saham dan reksa dana menuntut modal jutaan rupiah dengan birokrasi perbankan rumit, kini mahasiswa dapat mulai berinvestasi reksa dana hanya bermodalkan Rp10.000 melalui aplikasi ponsel pintar berizin Otoritas Jasa Keuangan (OJK). Memulai investasi di usia 19–22 tahun memberikan keuntungan eksponensial terbesar: daya magis bunga berbunga (the power of compound interest) yang bekerja melipatgandakan aset dalam horizon waktu panjang.
Menerapkan Formula Anggaran 50/30/20 Versi Modifikasi Mahasiswa
Formula pembagian anggaran klasik 50/30/20 yang dipopulerkan Elizabeth Warren perlu diadaptasikan secara fleksibel agar sesuai dengan realitas biaya hidup anak kos dan mahasiswa perantauan.
Struktur pos alokasi bulanan ideal mahasiswa:
- 50% Kebutuhan Pokok Hidup (Living Needs): Mencakup biaya sewa kamar kost bulanan, uang makan sehari-hari, kuota internet/WiFi akademik, transportasi harian kampus, dan perlengkapan mandi/cuci.
- 30% Keinginan dan Pengembangan Diri (Wants & Growth): Dana nongkrong santai bersama rekan kuliah, langganan aplikasi musik/film, hobi produktif, serta pembelian buku referensi kuliah atau tiket seminar pelatihan bersertifikat.
- 20% Tabungan, Dana Darurat & Investasi (Wealth Building): Pos wajib yang dipotong langsung di awal bulan (pay yourself first), bukan sisa uang di akhir bulan. Dana ini dialokasikan ke instrumen reksa dana dan rekening terpisah.
Membangun Dana Darurat (Emergency Fund) Sebagai Tameng Likuiditas
Sebelum terjun membeli produk investasi apa pun, mahasiswa wajib mengamankan dana darurat. Dana darurat berfungsi sebagai jaring pengaman agar portofolio investasi tidak terpaksa dicairkan dalam kondisi rugi saat terjadi keadaan mendesak.
Panduan pengelolaan dana darurat mahasiswa:
- Target Nominal: Bagi mahasiswa lajang, target ideal dana darurat adalah sebesar 3 kali pengeluaran bulanan rutin (misal pengeluaran Rp1.500.000 per bulan, maka target dana darurat adalah Rp4.500.000).
- Tempat Penyimpanan Likuid: Simpan dana darurat pada instrumen Reksa Dana Pasar Uang (RDPU) atau rekening bank digital tanpa biaya admin bulanan yang menawarkan bunga kompetitif dan pencairan instan kapan saja.
- Definisi Keadaan Darurat Sejati: Hanya boleh ditarik untuk kondisi mendesak darurat (seperti sakit mendadak yang tidak ter-cover BPJS, ban motor bocor/servis mendadak, atau keterlambatan transfer uang saku bulanan dari keluarga).
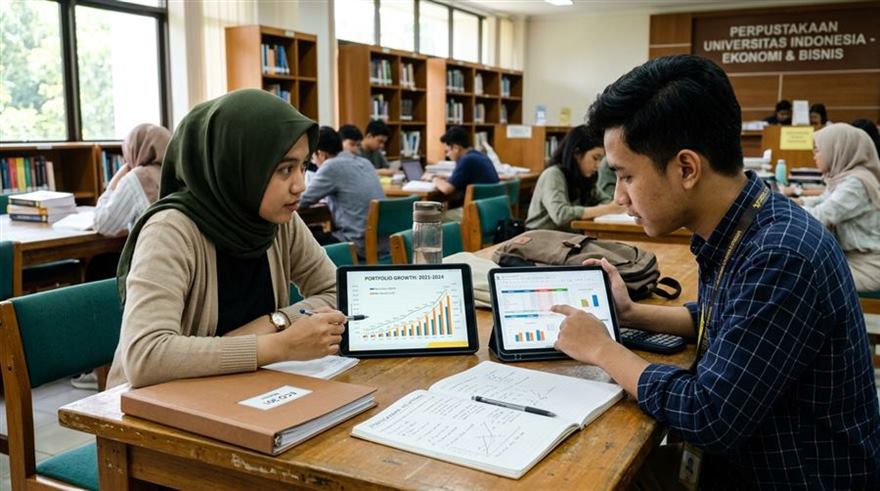
Literasi keuangan kampus membekali mahasiswa kemampuan mengelola cash flow dan mengoptimalkan return investasi reksa dana terstandar OJK.
Mengenal 4 Jenis Reksa Dana Berdasarkan Profil Risiko Mahasiswa
Reksa dana adalah wadah yang menghimpun dana dari masyarakat pemodal untuk kemudian diinvestasikan oleh Manajer Investasi (MI) profesional ke dalam portofolio efek (seperti deposito, obligasi negara, atau saham).
Karakteristik empat kelas aset reksa dana:
- Reksa Dana Pasar Uang (RDPU): 100% dialokasikan pada deposito perbankan dan surat utang jatuh tempo di bawah satu tahun. Risiko sangat rendah, tidak pernah minus dalam kurun historis, sangat likuid, dan menghasilkan imbal hasil (return) di kisaran 4–6% per tahun. Sangat cocok untuk tujuan jangka sangat pendek (< 1 tahun).
- Reksa Dana Pendapatan Tetap (RDPT): Minimal 80% diinvestasikan pada surat utang negara (SBN) atau obligasi korporasi. Risiko moderat dengan potensi imbal hasil 6–9% per tahun, ideal untuk horizon waktu 1–3 tahun (misalnya dana persiapan skripsi dan wisuda).
- Reksa Dana Campuran (RDC): Mengombinasikan efek saham dan obligasi secara fleksibel. Risiko sedang-tinggi untuk jangka waktu 3–5 tahun.
- Reksa Dana Saham (RDS): Minimal 80% dialokasikan pada saham emiten di Bursa Efek Indonesia (BEI). Volatilitas fluktuasi harian tinggi, namun menawarkan potensi return tertinggi (10–15%+) untuk horizon jangka panjang di atas 5 tahun (misalnya modal pasca-lulus atau dana menikah).
Konsistensi Strategi Dollar Cost Averaging (DCA) Disiplin
Kesalahan fatal pemula adalah mencoba menebak pergerakan pasar (market timing)—berusaha membeli saat harga paling bawah dan menjual saat puncak tertinggi. Bagi mahasiswa yang sibuk dengan perkuliahan, strategi paling ampuh dan bebas stres adalah Dollar Cost Averaging (DCA).
Mekanisme kerja DCA:
- Menentukan nominal investasi tetap setiap bulan (misalnya Rp100.000 atau Rp200.000).
- Membeli unit reksa dana secara otomatis pada tanggal yang sama setiap bulannya (misalnya setiap tanggal 2 setelah uang bulanan diterima), tanpa mempedulikan apakah grafik harga NAB sedang naik atau turun.
- Saat harga unit sedang turun, dana Anda secara otomatis mendapatkan jumlah unit lebih banyak; saat harga naik, nilai total portofolio terdongkrak. Dalam jangka panjang, rata-rata harga beli menjadi sangat optimal dan meminimalisir risiko volatilitas pasar.
Disiplin Pencatatan Cash Flow Menggunakan Aplikasi Finansial Digital
Bocor halus finansial sering kali terjadi pada transaksi-transaksi kecil yang tidak disadari: membeli kopi susu kekinian Rp25.000 setiap hari, jajan camilan online, atau biaya transfer antar-bank. Dalam sebulan, kebocoran kecil ini bisa menguras ratusan ribu rupiah.
Langkah disiplin tracking pengeluaran:
- Mengunduh aplikasi pencatat keuangan digital gratis (seperti Monefy, Wallet, atau fitur kantong bank digital) untuk mencatat setiap pengeluaran seketika setelah bertransaksi.
- Membuat evaluasi mingguan pada akhir pekan: pos pengeluaran mana yang melampaui estimasi budget dan segera melakukan penyesuaian belanja di minggu berikutnya.
- Memanfaatkan rekening bebas biaya transfer BI-Fast atau dompet digital berfitur transfer gratis untuk menghemat biaya administrasi perbankan.
Memilih Platform APERD Resmi Berizin dan Mengawasi Legalitas OJK
Maraknya kasus penipuan investasi bodong berkedok robot trading atau titip dana di media sosial (Telegram/Instagram) wajib diwaspadai. Mahasiswa cerdas hanya berinvestasi melalui platform Agen Penjual Efek Reksa Dana (APERD) daring yang telah mengantongi lisensi resmi dari OJK (seperti Bibit, Bareksa, Ajaib, atau Pluang).
Kriteria keamanan transaksi investasi:
- Uang modal investasi ditransfer langsung ke rekening bank kustodian (bukan rekening pribadi individu atau pemilik aplikasi).
- Portofolio tercatat resmi dan dapat dipantau langsung melalui sistem Kustodian Sentral Efek Indonesia (KSEI / akses.ksei.co.id).
- Hindari tawaran investasi yang menjanjikan imbal hasil pasti (fixed return) yang tidak masuk akal (misal 5% per minggu); semua investasi legal di pasar modal memiliki fluktuasi kinerja yang wajar.
Matriks Komparasi Profil Instrumen Reksa Dana untuk Mahasiswa
Tabel berikut menyajikan panduan pemilihan produk reksa dana berdasarkan jangka waktu dan tujuan keuangan mahasiswa:
| Jenis Reksa Dana | Tingkat Risiko | Potensi Imbal Hasil | Horizon Waktu Ideal | Contoh Tujuan Finansial Mahasiswa |
|---|---|---|---|---|
| Reksa Dana Pasar Uang (RDPU) | Sangat Rendah (Konservatif) | 4% – 6% per tahun | < 1 tahun | Pos dana darurat, bayar kos semester depan |
| Reksa Dana Pendapatan Tetap (RDPT) | Rendah – Moderat | 6% – 9% per tahun | 1 – 3 tahun | Biaya penelitian skripsi, laptop baru, wisuda |
| Reksa Dana Campuran (RDC) | Moderat – Tinggi | 8% – 12% per tahun | 3 – 5 tahun | Modal merintis bisnis pasca-kuliah, lanjut S2 |
| Reksa Dana Saham (RDS) | Tinggi (Agresif) | 10% – 15%+ per tahun | > 5 tahun | Dana pensiun dini, DP rumah pertama masa depan |
Investasi Terbaik Adalah Investasi Leher ke Atas
Terakhir, jangan lupa bahwa di fase usia mahasiswa, aset paling berharga yang Anda miliki adalah diri Anda sendiri. Seiring dengan menyisihkan uang ke reksa dana, alokasikan sebagian anggaran untuk meningkatkan kapasitas intelektual (investing in yourself): mengikuti sertifikasi keahlian, kursus bahasa asing, pelatihan teknologi digital, dan memperluas jejaring profesional.
Peningkatan kompetensi diri akan melipatgandakan nilai jual dan daya tawar penghasilan Anda di masa depan, sehingga jumlah modal yang dapat diinvestasikan ke pasar modal akan bertambah berlipat ganda.